Cómo combinar rentas, ventas y fases para decidir cuánto capital comprometer
«¿Cuánto capital tengo que poner?»
En un ejercicio reciente de prefactibilidad de un proyecto industrial, esa pregunta del propietario puso en perspectiva la discusión sobre rentabilidad. El terreno podía alojar un desarrollo interesante y el modelo permitía explorar distintos resultados. Pero el porcentaje de retorno no respondía por sí solo cuánto dinero habría que aportar, durante cuánto tiempo ni qué patrimonio quedaría al final.
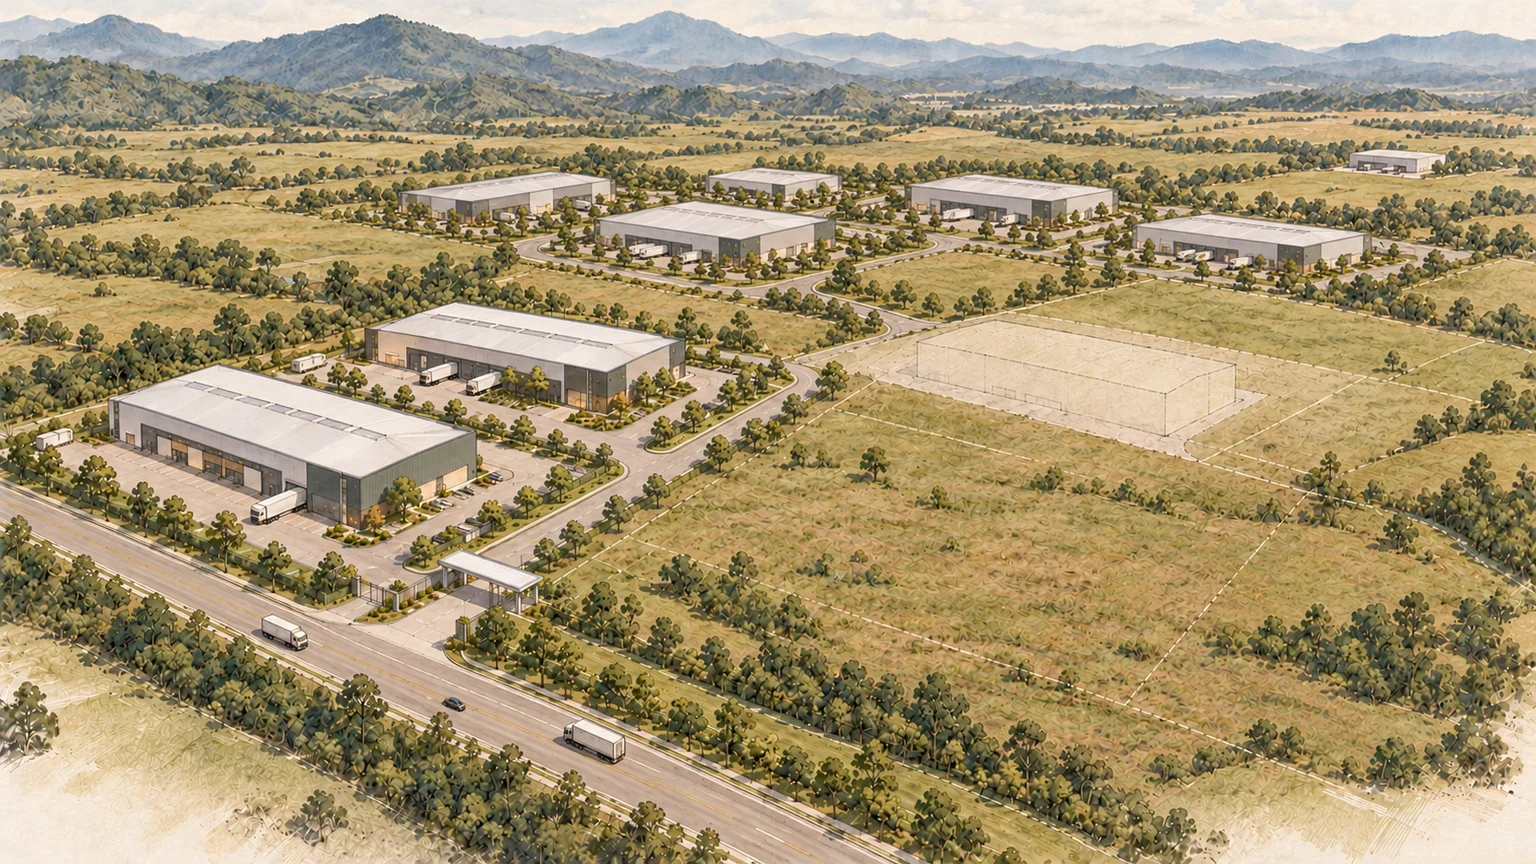
Al trabajar las alternativas apareció una posibilidad que merece más atención: un mismo proyecto podía combinar componentes destinados a renta, otros a venta y etapas sujetas a condiciones diferentes. La configuración física era un punto de partida. La estrategia de inversión todavía debía construirse.
En De activo a proyecto: el trabajo invisible antes de la inversión planteé cómo la estructuración territorial permite convertir las posibilidades de un activo en alternativas sobre las cuales se puede decidir. Aquí interesa el paso siguiente: poner a prueba una de esas alternativas, comprender sus exigencias de capital y determinar qué hace falta verificar antes de avanzar.
La oportunidad comercial se apoya en condiciones territoriales que el modelo debe reconocer. En un proyecto industrial, la conexión con rutas de transporte, la disponibilidad de servicios, la cercanía a trabajadores y proveedores y la relación con los mercados influyen en los usos posibles y en lo que un usuario estaría dispuesto a pagar. Dos edificios semejantes pueden tener perspectivas distintas por esas relaciones. Las rentas y los precios proyectados necesitan una explicación que comience fuera del lote.
El diseño, la gestión y los acuerdos comerciales contribuyen a realizar ese potencial. La estrategia de inversión debe reconocer qué condiciones existen, cuáles requieren inversión y cuáles dependen de terceros. Si una oportunidad presupone mejorar un acceso o asegurar un servicio, esa condición debe entrar en el costo, el calendario y la decisión. Así, la lectura territorial se convierte en parte del fundamento de la evaluación financiera.
El plano y la inversión se ajustan mutuamente
El análisis de mayor y mejor uso —HBU, por sus siglas en inglés— ayuda a contrastar alternativas de aprovechamiento. El plan maestro les da expresión física: superficies, accesos, circulaciones, infraestructura compartida y posibilidades de crecimiento. Sobre esa base puede empezar a estimarse cuánto costaría desarrollar y operar el conjunto.
Sin embargo, el proceso rara vez mantiene ese orden hasta el final. Un costo de urbanización elevado puede obligar a reducir la primera etapa. La demanda puede justificar edificios más pequeños que los imaginados inicialmente. La capacidad de capital del propietario puede llevar a conservar una parte para renta y vender otra.
Cada revisión económica puede regresar al dibujo. Una subdivisión modifica accesos y redes; conservar varios edificios exige resolver su operación; venderlos por separado obliga a definir qué servicios compartirán y quién los mantendrá. El modelo de inversión empieza a intervenir en decisiones que parecían exclusivamente espaciales.
La guía de desarrollo inmobiliario de Peiser y Hamilton (2012), con casos de distintos tipos de proyectos, ofrece una referencia profesional para situar esa relación entre la concepción del producto y su desarrollo. En la práctica, su coherencia se comprueba cuando diseño, mercado y recursos disponibles comienzan a imponerse condiciones entre sí.
Un mismo proyecto puede combinar varios negocios
En el ejercicio industrial, explorar combinaciones de renta y venta permitió formular mejor la decisión del propietario. Ya no bastaba comparar cuánto podía rendir el conjunto. Había que observar cómo cada alternativa recuperaba recursos, sostenía ingresos futuros y modificaba el patrimonio conservado.
Estas alternativas combinan decisiones de distinta naturaleza: conservar o vender define el destino patrimonial; construir con un usuario previamente identificado modifica las condiciones comerciales; desarrollar por fases organiza el momento de comprometer capital. Una parte puede conservarse para alquiler y otra venderse para contribuir a financiar etapas posteriores. A su vez, una nave destinada a renta o venta puede desarrollarse mediante un esquema de construcción a medida o build-to-suit. El resto del suelo puede permanecer disponible hasta que exista una razón suficiente para activarlo.
Cada componente cumple una función distinta. Los alquileres pueden producir ingresos recurrentes, pero requieren sostener el activo y asumir los costos de operación que correspondan al propietario y el riesgo de vacancia. Las ventas permiten recuperar capital, a cambio de renunciar a los ingresos y a la eventual valorización posterior de los activos vendidos. Un acuerdo previo con un usuario puede reducir incertidumbre comercial, sin eliminar los riesgos de construcción, contraparte o financiamiento.
La combinación tampoco funciona automáticamente. Una venta prevista para financiar la siguiente fase solo ayuda si se concreta a tiempo y deja recursos disponibles después de costos y obligaciones. Un ingreso de alquiler futuro no constituye liquidez disponible hoy: para anticiparlo sería necesario un mecanismo de financiamiento, con sus propias condiciones y costos.
Por eso resulta útil integrar estas estrategias en un mismo modelo de inversión. Los componentes pueden tener cálculos propios, pero sus flujos deben encontrarse en un calendario común, junto con la infraestructura compartida y las necesidades de financiamiento. Así se observa cuándo una parte sostiene a otra y cuándo ambas demandan recursos simultáneamente.
La pregunta deja de ser elegir entre vender todo o conservar todo. Se vuelve más concreta: qué conviene conservar, qué podría venderse y en qué secuencia, según los objetivos del propietario y las condiciones del proyecto.
La rentabilidad debe leerse junto al capital expuesto
Dos estrategias pueden mostrar retornos porcentuales próximos y exigir esfuerzos financieros muy diferentes. Una puede recuperar recursos relativamente pronto mediante ventas; otra puede mantener más capital comprometido y dejar un patrimonio generador de renta.
La tasa interna de retorno —TIR— resume una dimensión del resultado esperado, pero debe leerse junto con el capital que se necesita aportar, el momento de mayor exposición y el tiempo previsto para recuperarlo. También importa distinguir los flujos del proyecto antes del financiamiento de los que corresponden al capital del propietario después de incorporar desembolsos de deuda y su servicio. Comparar alternativas exige mantener explícita esa distinción.
Cuando se mezclan ventas y rentas, la comparación exige especial cuidado. El modelo debe reconocer qué activos permanecen al final del período analizado y bajo qué supuesto se valora ese patrimonio. Omitir ese valor residual puede perjudicar artificialmente la alternativa de conservación; sobreestimarlo puede hacerla parecer más atractiva de lo que es. El resultado depende tanto de los flujos previstos durante el período como del valor atribuido a lo que queda al final.
Para el propietario, esas diferencias son sustantivas. Puede preferir recuperar antes su aportación, mantener un ingreso estable o conservar suelo para una actividad futura. La mejor combinación depende de esas prioridades, además de la rentabilidad esperada.
Desarrollar por fases permite conservar decisiones
Dividir la construcción en etapas puede aliviar el desembolso inicial. Su interés es mayor cuando permite aprender antes de comprometer nuevos recursos: comprobar costos, observar la respuesta comercial y ajustar el producto siguiente.
Dixit y Pindyck (1994) explican por qué la incertidumbre y la dificultad de revertir una inversión dan valor a la posibilidad de esperar. Geltner y de Neufville (2018) desarrollan esa discusión para el sector inmobiliario, examinando la flexibilidad sobre qué construir y cuándo hacerlo.
La distinción importa: un calendario dividido en tres fases puede seguir siendo rígido si desde el inicio obliga a ejecutar las tres. Existe mayor flexibilidad cuando las siguientes etapas pueden ajustarse, aplazarse o descartarse según resultados observables.
Esa posibilidad debe prepararse en el diseño. La primera fase necesita funcionar sin depender de edificios todavía inexistentes, mientras las redes y circulaciones deben admitir una expansión razonable. Habrá que comparar el costo de anticipar infraestructura con el de ampliarla después.
Conservar opciones tampoco significa esperar indefinidamente. Mantener suelo y posponer ingresos tiene costos. El valor del análisis consiste en hacer visible esa comparación y establecer qué condiciones justificarían pasar a la siguiente etapa.
Los costos necesitan mostrar de dónde vienen
Para probar esas combinaciones, el presupuesto debe tener suficiente estructura. Aplicar un mismo costo por metro cuadrado a edificios, patios, calles y servicios puede ocultar diferencias capaces de cambiar la decisión. En el extremo contrario, presentar un presupuesto minucioso sin ingeniería ni cotizaciones crea una certeza que el proyecto todavía no tiene.
En prefactibilidad resulta más útil distinguir el respaldo de las cantidades del respaldo de los precios. Una superficie de cubierta puede estar medida y su costo unitario seguir siendo paramétrico; el movimiento de tierras puede requerir más información, mientras una conexión externa depende de condiciones aún por confirmar. Las provisiones deben hacer visibles esos componentes pendientes, sin dar a todas las partidas el mismo grado de certeza.
Esta distinción permite dirigir el esfuerzo de verificación. Si una provisión representa una parte importante de la inversión o puede modificar el faseo, merece atención temprana. Si una partida menor apenas altera la decisión dentro de un rango razonable, probablemente pueda afinarse después.
El contraste con el mercado también requiere bases comparables. Un precio de venta por metro cuadrado no puede confrontarse sin ajustes con un costo referido a otra superficie o a un alcance distinto. Importa reconocer qué incluye cada cifra antes de concluir que el proyecto es competitivo o inviable.
Optimizar no significa forzar el Excel
Modificar precios, rentas, costos o fechas de venta puede mejorar rápidamente el resultado proyectado. La facilidad de cambiar una celda no aporta evidencia para sostener el cambio.
En el ejercicio industrial exploramos variaciones en el costo de desarrollo y en la renta esperada, junto con distintas combinaciones de venta y conservación patrimonial. El ejercicio permitió identificar condiciones bajo las cuales mejoraban los resultados proyectados, sin demostrar todavía que esas condiciones pudieran alcanzarse. Seguían siendo hipótesis por contrastar.
El trabajo de Flyvbjerg (2006) sobre estimaciones por clases de referencia aporta una advertencia pertinente: los resultados de proyectos comparables permiten cuestionar el optimismo de las previsiones internas. Su aplicación exige información comparable; no se reduce a reunir unos cuantos anuncios de mercado.
Para este tipo de ejercicio, la lección práctica es contrastar los supuestos decisivos con cotizaciones, operaciones y condiciones verificables. Una renta más alta puede ser plausible si responde a una especificación que un usuario valora. Un costo menor puede sostenerse en un cambio de diseño o una oferta concreta. Sin ese respaldo, la mejora permanece dentro del modelo.
Los escenarios favorables pueden explorarse, siempre que se distingan de una previsión respaldada. Una alternativa que solo funciona si cuesta menos, se vende antes y se alquila más caro necesita mostrar esa dependencia con claridad, junto con lo que ocurre cuando alguna de esas condiciones no se cumple.
La inteligencia artificial amplía el alcance de la experiencia
La inteligencia artificial abre la posibilidad de ampliar este trabajo: organizar información, apoyar la construcción de modelos y explorar más combinaciones de renta, venta y fases dentro de un mismo ejercicio. La investigación de Dell’Acqua y sus coautores (2026), realizada con consultores, muestra mejoras en ciertas tareas y resultados desiguales según el problema. En prefactibilidad inmobiliaria, esa evidencia invita a explorar cómo integrar estas herramientas en un proceso profesional, sin asumir que sus beneficios se trasladan automáticamente a cualquier análisis.
La experiencia interviene desde la formulación de la oportunidad. Permite reconocer qué usos son plausibles en un territorio, seleccionar comparables pertinentes y construir escenarios que respondan a decisiones reales del propietario. También permite interpretar por qué una alternativa cambia al modificar el diseño, el financiamiento o la secuencia comercial. Con apoyo de la IA, el profesional puede dedicar más capacidad a contrastar esas relaciones y profundizar las opciones que merecen desarrollarse.
Si estas herramientas reducen el esfuerzo de preparación, podrían hacer viable el análisis de proyectos que antes difícilmente justificaban su costo. Esa ampliación del acceso dependerá de la información disponible y de la capacidad para convertirla en un juicio de inversión. El aporte profesional abarca todo el proceso: comprender el territorio, estructurar alternativas y orientar la verificación de las condiciones decisivas.
La siguiente inversión puede ser en evidencia
Llegado cierto punto, otra simulación aporta menos que resolver una incertidumbre concreta. Una cubicación puede aclarar el costo de habilitar el terreno. Una cotización puede reducir el rango de una partida decisiva. Una conversación comercial documentada puede cuestionar el producto previsto; una carta de intención y un contrato aportan grados distintos de compromiso. Las condiciones de financiamiento deben contrastarse con quienes podrían proporcionarlo.
La prefactibilidad ayuda a ordenar esas verificaciones según su capacidad de cambiar la decisión. Algunas deberán ocurrir antes de construir; otras podrán resolverse durante el desarrollo si la exposición asociada es aceptable y existen medios para gestionarla.
Esta lectura financiera mantiene una relación con la ética territorial de la inversión inmobiliaria: la combinación elegida debe reconocer las obligaciones de infraestructura y operación del proyecto. Vender componentes no hace desaparecer los costos comunes ni las responsabilidades sobre el entorno.
La pregunta inicial —cuánto capital tengo que poner— termina acompañada de otras: para construir qué, conservar qué patrimonio y bajo qué condiciones avanzar. Cuando el modelo permite responderlas, el siguiente paso puede ser más pequeño que el proyecto imaginado: validar un costo, acordar una renta o definir una primera fase que se sostenga por sí misma.
Ese primer compromiso merece tanta atención como la rentabilidad del conjunto.
Referencias
Dixit, A. K., y Pindyck, R. S. (1994). Investment under Uncertainty. Princeton University Press. Referencia institucional del coautor en MIT Sloan.
Geltner, D., y de Neufville, R. (2018). Flexibility and Real Estate Valuation under Uncertainty: A Practical Guide for Developers. Wiley. https://doi.org/10.1002/9781119106470
Flyvbjerg, B. (2006). From Nobel Prize to Project Management: Getting Risks Right. Project Management Journal, 37(3), 5–15. https://doi.org/10.1177/875697280603700302
Peiser, R. B., y Hamilton, D. (2012). Professional Real Estate Development: The ULI Guide to the Business. Urban Land Institute. Ficha editorial.
Dell’Acqua, F., et al. (2026). Navigating the Jagged Technological Frontier: Field Experimental Evidence of the Effects of Artificial Intelligence on Knowledge Worker Productivity and Quality. Organization Science. https://doi.org/10.1287/orsc.2025.21838